Aktivnosti na tržištu nekretnina ostale su generalno snažne tijekom 2023. godine, a sličan trend se može očekivati i u 2024. godini. Međutim, unatoč poboljšanju ovih makroekonomskih pokazatelja, ekonomska aktivnost zabilježila je skroman rast. Sektor opće vlade zabilježio je povećanje fiskalnog deficita, ali je došlo do smanjenja udjela ukupnog javnog duga u BDP-u, pa indikatori fiskalne održivosti i dalje ukazuju na nizak rizik po financijsku stabilnost koji dolazi iz vladinog sektora.
Povećana sklonost stanovništva prema potrošnji, uslijed slabljenja inflatornih pritisaka i rasta realnih plaća, dovela je do rasta potražnje za kreditima i rasta zaduženosti kućanstava, osobito u drugoj polovici 2023. godine. Kućanstva se najviše zadužuju kod komercijalnih banaka, a porast zaduženja zabilježen je u kategorijama potrošačkih i stambenih kredita. Nastavio se trend smanjenja nekvalitetnih kredita u ukupnim kreditima kućanstava, no dio stanovništva suočio se s problemima u redovitom servisiranju obveza, što se ogleda u povećanju kredita s kreditnim rizikom u kategoriji stambenih kredita. Stanovništvo je preferiralo zaduživanje uz fiksnu kamatnu stopu, čime je sveden na minimum rizik od povećanja obveza uslijed rasta kamatnih stopa. Depoziti su rasli, ali je rast uglavnom generiran povećanjem iznosa na transakcijskim računima, dok su kratkoročni oročeni depoziti jedini zabilježili rast.
Ukupna zaduženost nefinancijskih poduzeća prema domaćim financijskim posrednicima zabilježila je snažniji rast, a banke su plasirale kredite poduzećima po tek blago višim kamatnim stopama u usporedbi s prethodnom godinom. Istovremeno, nastavljen je rast vanjskog duga poduzeća, što povećava njihovu izloženost rizicima s međunarodnih tržišta i može dovesti do poremećaja ili iznenadnih prekida u financiranju.
Poslovni prihodi i kapitaliziranost nefinancijskih poduzeća, kao pokazatelj stabilnosti poslovanja, ukazuju na uspješno amortiziranje rizika koji proizlaze iz slabog domaćeg i međunarodnog gospodarskog okruženja. Servisiranje postojećih obveza bilo je uredno, što se ogleda kroz pad nekvalitetnih potraživanja u bankama i sposobnost za dodatno zaduživanje. Ključni rizici za poslovanje poduzeća u budućnosti su slabljenje vanjske potražnje, pooštravanje uvjeta financiranja i inflatorni pritisci, dok će za izvozno orijentirana poduzeća dodatni izazov biti uvođenje karbonske naknade na izvoz u EU.
Pod utjecajem jačanja profitabilnosti, kontinuiranog poboljšanja kvalitete aktive, visoke likvidnosti i dobre kapitaliziranosti, ukupna ocjena stabilnosti financijskog sektora u 2023. godini je poboljšana u odnosu na prethodnu godinu. Rast kreditne aktivnosti doveo je do blagog smanjenja negativnog jaza između kredita privatnom sektoru i BDP-a, ali indikatori financijskog ciklusa ukazuju da je kreditna aktivnost još uvijek u negativnoj fazi ciklusa. Bankarski sektor nije bio suočen sa značajnim pritiscima rasta troškova financiranja, jer se dominantno financira iz depozita rezidenata kratkog roka, pa je rast kamatnih stopa bio ograničen. Ipak, referentne stope prosječnog ponderiranog troška financiranja banaka u BiH ukazuju na postupan rast kamata na depozite u eurima. U budućem razdoblju profitabilnost banaka mogla bi biti pod pritiskom pogoršanja kvalitete aktive povezane sa slabim oporavkom gospodarske aktivnosti i pritiskom na rast troškova financiranja. Međutim, dobre kapitalne pozicije i visoka likvidnost bankarskog sektora omogućuju bankama da apsorbiraju rizike, što potvrđuju i rezultati provedenih stres-testova, koji pokazuju da bankarski sektor može amortizirati snažne makroekonomske šokove i značajne odljeve likvidnosti.
Preminuo je Kristijan Božo Čarapina, poznati mostarski glazbenik, kantautor i utemeljitelj glazbenog festivala Melodije Mostara, potvrđeno je za portal Večernji.ba. Čarapina je više...
22. listopada 2026.Jeste li znali da gume koje vozite možda nisu ona marka za koju mislite da jesu? Iako na automobilima vidimo stotine različitih imena,...
21. listopada 2026.Najčešći razlog zašto se građani Bosne i Hercegovine vraćaju s granica Europske unije nije nevažeća putovnica, već činjenica da putnik ne može uvjerljivo...
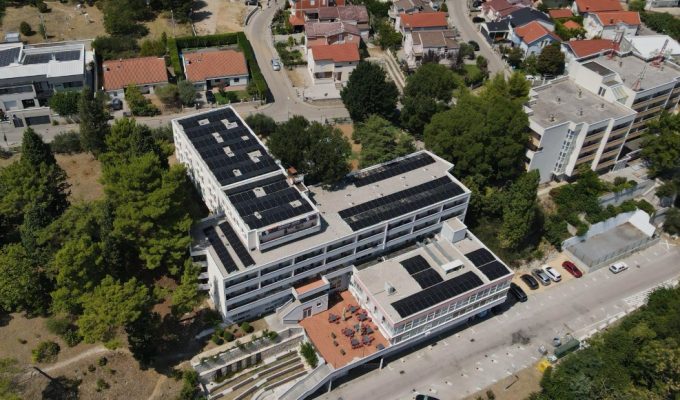
24. listopada 2026.Studentski centar Sveučilišta u Mostaru uspješno je realizirao još jedan značajan infrastrukturni i razvojni projekt, izgradnju fotonaponske elektrane za vlastite potrebe, ukupne vrijednosti...
19. listopada 2026.Predsjednik Hrvatskog narodnog sabora BiH dr. Dragan Čović, zajedno s izaslanstvom HNS-a BiH i ostalim dužnosnicima svih razina vlasti u Bih, nazočio je...
22. listopada 2026.Smrtno je stradalo dijete u prometnoj nesreći koja se dogodila na nerazvrstanoj...
25. listopada 2026.Srbija ulazi u završnicu izbornog dana na prijevremenim parlamentarnim izborima, a biračka...
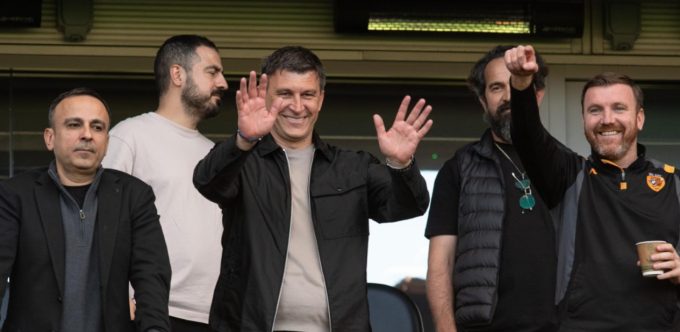
25. listopada 2026.Engleski premierligaš Hull City, kojeg vodi Serej Jakirović je u susretu osmog...
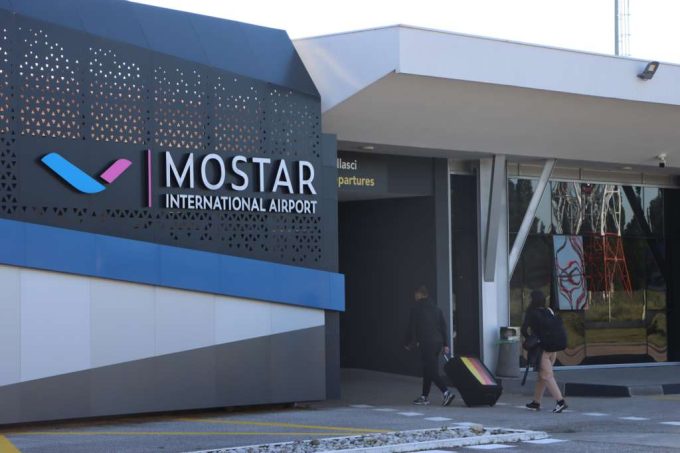
25. listopada 2026.Unatoč izazovnim vremenima, rastu cijena energenata i nestabilnostima na globalnoj razini, Zračna...
25. listopada 2026.Aktivnosti na tržištu nekretnina ostale su generalno snažne tijekom 2023. godine, a sličan trend se može očekivati i u 2024. godini. Međutim, unatoč poboljšanju ovih makroekonomskih pokazatelja, ekonomska aktivnost zabilježila je skroman rast. Sektor opće vlade zabilježio je povećanje fiskalnog deficita, ali je došlo do smanjenja udjela ukupnog javnog duga u BDP-u, pa indikatori fiskalne održivosti i dalje ukazuju na nizak rizik po financijsku stabilnost koji dolazi iz vladinog sektora.
Povećana sklonost stanovništva prema potrošnji, uslijed slabljenja inflatornih pritisaka i rasta realnih plaća, dovela je do rasta potražnje za kreditima i rasta zaduženosti kućanstava, osobito u drugoj polovici 2023. godine. Kućanstva se najviše zadužuju kod komercijalnih banaka, a porast zaduženja zabilježen je u kategorijama potrošačkih i stambenih kredita. Nastavio se trend smanjenja nekvalitetnih kredita u ukupnim kreditima kućanstava, no dio stanovništva suočio se s problemima u redovitom servisiranju obveza, što se ogleda u povećanju kredita s kreditnim rizikom u kategoriji stambenih kredita. Stanovništvo je preferiralo zaduživanje uz fiksnu kamatnu stopu, čime je sveden na minimum rizik od povećanja obveza uslijed rasta kamatnih stopa. Depoziti su rasli, ali je rast uglavnom generiran povećanjem iznosa na transakcijskim računima, dok su kratkoročni oročeni depoziti jedini zabilježili rast.
Ukupna zaduženost nefinancijskih poduzeća prema domaćim financijskim posrednicima zabilježila je snažniji rast, a banke su plasirale kredite poduzećima po tek blago višim kamatnim stopama u usporedbi s prethodnom godinom. Istovremeno, nastavljen je rast vanjskog duga poduzeća, što povećava njihovu izloženost rizicima s međunarodnih tržišta i može dovesti do poremećaja ili iznenadnih prekida u financiranju.
Poslovni prihodi i kapitaliziranost nefinancijskih poduzeća, kao pokazatelj stabilnosti poslovanja, ukazuju na uspješno amortiziranje rizika koji proizlaze iz slabog domaćeg i međunarodnog gospodarskog okruženja. Servisiranje postojećih obveza bilo je uredno, što se ogleda kroz pad nekvalitetnih potraživanja u bankama i sposobnost za dodatno zaduživanje. Ključni rizici za poslovanje poduzeća u budućnosti su slabljenje vanjske potražnje, pooštravanje uvjeta financiranja i inflatorni pritisci, dok će za izvozno orijentirana poduzeća dodatni izazov biti uvođenje karbonske naknade na izvoz u EU.
Pod utjecajem jačanja profitabilnosti, kontinuiranog poboljšanja kvalitete aktive, visoke likvidnosti i dobre kapitaliziranosti, ukupna ocjena stabilnosti financijskog sektora u 2023. godini je poboljšana u odnosu na prethodnu godinu. Rast kreditne aktivnosti doveo je do blagog smanjenja negativnog jaza između kredita privatnom sektoru i BDP-a, ali indikatori financijskog ciklusa ukazuju da je kreditna aktivnost još uvijek u negativnoj fazi ciklusa. Bankarski sektor nije bio suočen sa značajnim pritiscima rasta troškova financiranja, jer se dominantno financira iz depozita rezidenata kratkog roka, pa je rast kamatnih stopa bio ograničen. Ipak, referentne stope prosječnog ponderiranog troška financiranja banaka u BiH ukazuju na postupan rast kamata na depozite u eurima. U budućem razdoblju profitabilnost banaka mogla bi biti pod pritiskom pogoršanja kvalitete aktive povezane sa slabim oporavkom gospodarske aktivnosti i pritiskom na rast troškova financiranja. Međutim, dobre kapitalne pozicije i visoka likvidnost bankarskog sektora omogućuju bankama da apsorbiraju rizike, što potvrđuju i rezultati provedenih stres-testova, koji pokazuju da bankarski sektor može amortizirati snažne makroekonomske šokove i značajne odljeve likvidnosti.
Preminuo je Kristijan Božo Čarapina, poznati mostarski glazbenik, kantautor i utemeljitelj glazbenog festivala Melodije Mostara, potvrđeno je za portal Večernji.ba. Čarapina je više...
22. listopada 2026.Jeste li znali da gume koje vozite možda nisu ona marka za koju mislite da jesu? Iako na automobilima vidimo stotine različitih imena,...
21. listopada 2026.Najčešći razlog zašto se građani Bosne i Hercegovine vraćaju s granica Europske unije nije nevažeća putovnica, već činjenica da putnik ne može uvjerljivo...
24. listopada 2026.Studentski centar Sveučilišta u Mostaru uspješno je realizirao još jedan značajan infrastrukturni i razvojni projekt, izgradnju fotonaponske elektrane za vlastite potrebe, ukupne vrijednosti...
19. listopada 2026.Predsjednik Hrvatskog narodnog sabora BiH dr. Dragan Čović, zajedno s izaslanstvom HNS-a BiH i ostalim dužnosnicima svih razina vlasti u Bih, nazočio je...
22. listopada 2026.Smrtno je stradalo dijete u prometnoj nesreći koja se dogodila na nerazvrstanoj...
25. listopada 2026.Srbija ulazi u završnicu izbornog dana na prijevremenim parlamentarnim izborima, a biračka...
25. listopada 2026.Engleski premierligaš Hull City, kojeg vodi Serej Jakirović je u susretu osmog...
25. listopada 2026.Unatoč izazovnim vremenima, rastu cijena energenata i nestabilnostima na globalnoj razini, Zračna...
25. listopada 2026.